マイホームを売却(譲渡)して利益が発生した際に課税される「譲渡税」。どのように課税されるのか、特例や控除はどんなものがあるのか、
こちらでご説明します!
Transfer Tax
不動産売却後の譲渡税
不動産売却後の譲渡税とは?

譲渡税の区分
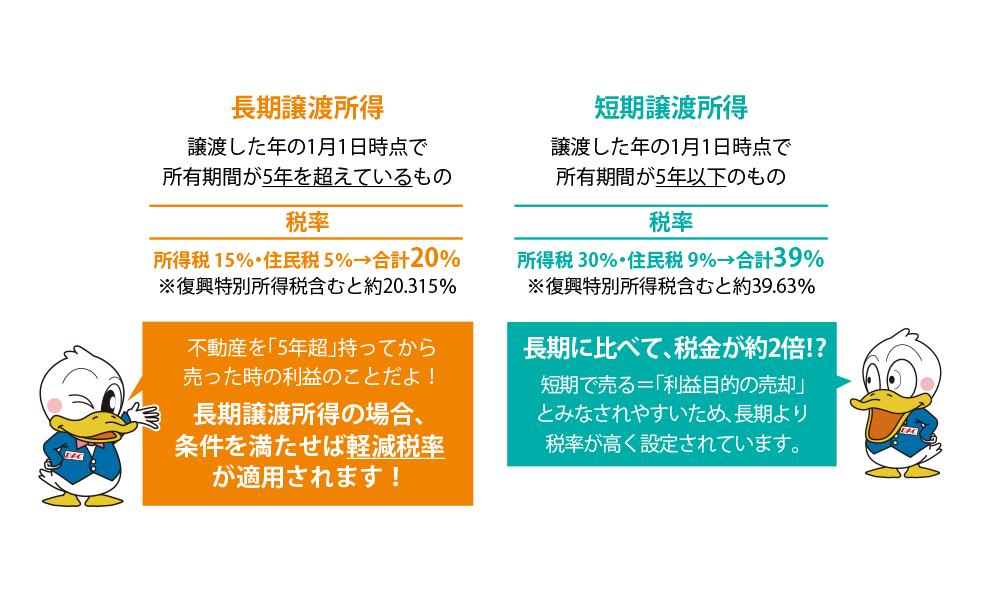
売却不動産の保有期間に応じて【長期譲渡所得】と【短期譲渡所得】に分類され、
それぞれの区分に応じて税金が計算されます。
長期譲渡所得の「軽減税率」
マイホーム(※1)などの居住用不動産を10年超所有して売った場合に適用される特例です。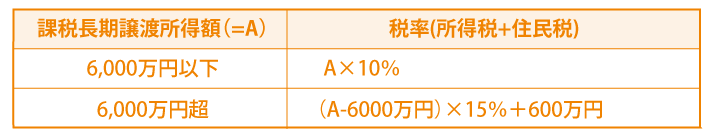
マイホームの適用条件(※1)
1. 居住用不動産であること
2. 売却した年の1月1日時点で所有期間は問わない
3. 過去2年以内に同じ特例を使っていないこと
4. 親子や夫婦などの特別関係への売却は対象外
5. 居住用として使った期間が一定以上あること
譲渡所得金額(課税対象額)の計算式
譲渡所得金額=売却価格ー(取得費+譲渡費用)
売却価格:不動産を売ったときの価格
取得費:買ったときの金額・購入時の諸費用(仲介手数料、登記費用など)
譲渡費用:売るためにかかった費用(仲介手数料、測量費など)
取得費が分からないときはどうするの?
取得費が不明な場合、または取得費が譲渡価額の5%に満たないときは、 売買代金の5%を取得費とすることができます(概算取得費)。
取得費が不明な場合、または取得費が譲渡価額の5%に満たないときは、 売買代金の5%を取得費とすることができます(概算取得費)。
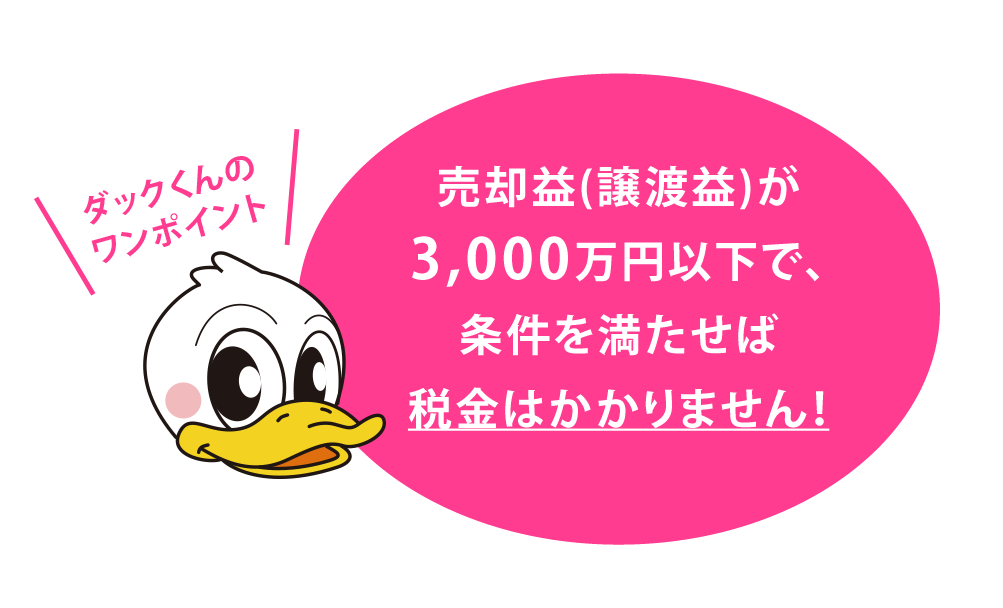
居住用財産の3,000万円特別控除
マイホーム(※1)を売ったとき、利益から3,000万円まで控除できる特例<
空き家を譲渡した場合の3,000万円控除の特例
相続した古い空き家を一定期間内(最大3年+その年末)に売ると、
売却益から最大3,000万円を控除できる特例が使える場合があります。
空き家の適用条件
1. 亡くなった方が一人で住んでいた家であること
・亡くなった方が相続開始の直前に一人で住んでいた自宅であること。
・昭和56年5月31日以前に建築された家(旧耐震の家)であること。
2. 相続した後、その家が「空き家」になっていること
・相続後に誰かが住んだり、貸したりしていないこと。
※賃貸用や事業用に使っていたら不可。
3. 一定の期限までに売ること
・「相続開始から3年を経過する日の属する年の12月31日まで」に売却すること。
4. 売り方の条件(どちらか)
A: 家を取り壊して、更地にして売る
B: 家を耐震リフォームしてから売る
※旧耐震のままで家ごと売るのは原則NG
5. 売却金額が1億円以下であること
※高額すぎる物件は対象外
6.相続してから売却するまでの間、相続人がその家を「事業・貸付・居住」に使っていないこと
※ずっと空き家であることが必要
補足:相続人が1~2人→最大3,000万円控除
相続人が3人以上→最大2,000万円控除
課税される譲渡所得の計算式
課税譲渡所得金額=譲渡所得金額ー特別控除(3,000万円)
特定居住用財産の買い替えの特例
マイホーム(※1)を売ったときの利益が3,000万円を超える場合、売却益に対する課税を、
「新しく買い替える家を将来売るとき」まで延期(繰り延べ)できる特例です。
※住宅ローン控除とは同時に使うことはできません。(併用不可)


